Logro
Riqueza
Prosperidad económica.
La riqueza, entendida como prosperidad económica, es la búsqueda de estabilidad y abundancia material suficiente para sostener el estilo de vida deseado y ampliar las opciones disponibles. Quienes valoran la riqueza toman decisiones de carrera, inversión o ahorro pensando en construir un patrimonio sólido a lo largo del tiempo, no solo en cubrir gastos inmediatos. Este valor no equivale necesariamente a materialismo superficial: para muchas personas, la riqueza es sobre todo una herramienta que compra tiempo, seguridad y libertad de elección frente a imprevistos. El desafío habitual de quienes priorizan este valor es evitar que la acumulación se convierta en un fin en sí mismo, desconectado de para qué se busca realmente esa prosperidad.
¿Qué significa este valor?
La riqueza, como valor, es la importancia que das a construir recursos económicos abundantes: ganar bien, hacer crecer lo que tienes y llegar a disponer de más de lo que necesitas para cubrir lo básico. No se conforma con que las cuentas cuadren a fin de mes; mira hacia arriba y hacia delante, al patrimonio que puedes reunir en diez o veinte años y a lo que ese patrimonio te permitirá hacer. Ponerla entre tus valores significa que, cuando eliges un trabajo, negocias un sueldo, decides qué hacer con una paga extra o valoras montar un negocio, te preguntas también «¿esto suma a lo que estoy construyendo?», y que esa pregunta pesa de verdad, aunque no sea la única.
Quien tiene la riqueza alta en su lista suele reconocerse en escenas muy concretas. Es el electricista que, a los treinta y cuatro años, deja la empresa en la que lleva una década para montar la suya y, con los primeros beneficios, compra una segunda furgoneta y contrata a un aprendiz en lugar de cambiar de coche. Es la enfermera que hace guardias de noche y, el día que las cobra, transfiere esa parte a una cuenta de inversión que no mira cada semana. Es la recién titulada que, en su primera oferta, pregunta por la banda salarial y hace una contraoferta, mientras sus compañeros firman lo primero que les ponen delante. Es la mujer que creció en una casa donde a veces cortaban la luz y que se prometió que sus hijos no verían nunca a nadie contar monedas en la cocina. Es el dueño de un bar que, tras años de alquiler, ahorra hasta comprar el local porque sabe que el negocio puede cerrar algún día, pero el local seguirá siendo suyo. Y es la pareja de sesenta años que hace números para dejar a cada hijo algo con lo que empezar con más holgura de la que tuvieron ellos. El rasgo común no es el saldo de la cuenta, sino una forma de mirar el dinero: no solo como algo que se gasta o se protege, sino como algo que se construye, se hace trabajar y se convierte en opciones. También hay una parte menos solemne que conviene admitir: a muchas personas con este valor les gusta, sin más, lo que el dinero permite disfrutar, desde una buena casa hasta una cena sin mirar la carta por la derecha, y no sienten que eso deba justificarse.
Qué NO significa
No es avaricia. La avaricia retiene por retener y vive el gasto como una herida; quien valora la riqueza puede gastar con gusto, invertir con riesgo y dar con generosidad. Tampoco es ostentación: enseñar lo que tienes para que te admiren se acerca más al Reconocimiento que a la riqueza, y hay personas con mucho patrimonio que conducen un coche de doce años. No equivale a la Seguridad financiera, aunque sean primas: la seguridad busca suficiencia y previsibilidad, tener margen para aguantar un golpe; la riqueza busca abundancia y crecimiento, y por eso acepta riesgos que a la seguridad le quitarían el sueño. No exige ser rico ya: se puede tener este valor con un sueldo modesto, y se nota en cómo se usa ese sueldo. Tampoco coincide con la Ambición, que puede apuntar a una obra, un récord o un cargo sin que el dinero importe nada. Y no se reduce a cifras: Aristóteles, en la «Política», ya distinguía entre la administración de la casa, que busca los bienes necesarios para vivir bien y tiene un límite, y el arte de hacer dinero por el dinero, que no lo tiene. La riqueza vivida como valor sano se parece más a la primera: acumula con un propósito y sabe para qué.
Conceptos relacionados
¿Por qué puede ser importante para ti?
El dinero, por sí solo, no da sentido a nada, pero se convierte con facilidad en cosas que sí lo tienen: tiempo para estar con los tuyos, acceso a una atención médica más rápida, estudios para tus hijos, la posibilidad de dejar un empleo que te hace daño o de ayudar a un amigo sin descuadrar tu vida. Tratar la riqueza como un valor, y no como algo vergonzoso que se persigue a escondidas, tiene una ventaja práctica: lo que se nombra se puede planificar. Hay muchas personas que dicen que el dinero no les importa y que, en la práctica, viven con angustia económica porque nunca negocian, nunca revisan lo que gastan y nunca deciden qué hacer con lo que ahorran. Reconocer que quieres prosperar te obliga a aprender cómo funciona: qué es un activo, qué cuesta de verdad una deuda, por qué el tiempo hace crecer lo invertido cuando se reinvierten los rendimientos. Tiene también un efecto en la libertad de elegir: quien ha construido cierto patrimonio puede tomarse un año sabático, cambiar de sector, cuidar a un padre enfermo o empezar un proyecto arriesgado sin jugárselo todo. Y tiene un efecto que se olvida a menudo: la riqueza bien llevada amplía tu capacidad de contribuir. Muchas fundaciones, becas, comercios de barrio y empleos existen porque alguien quiso ganar dinero y luego decidió qué hacer con él. Por último, la riqueza es uno de los valores donde más pesa empezar pronto: las decisiones pequeñas y repetidas de los treinta años tienen mucho más recorrido que las grandes decisiones de los cincuenta.
¿Cómo puedes vivir este valor?
- Escribe para qué quieres la riqueza y cuánto sería suficiente para cada cosa. «Ser rico» no orienta ninguna decisión; «poder trabajar a media jornada a los cincuenta y cinco» o «pagar la universidad de dos hijos sin pedir un préstamo» sí. Ponerle un propósito y una cifra a cada meta convierte un deseo difuso en un plan y te protege de perseguir un número que se mueve solo.
- Calcula tu patrimonio neto y repítelo cada trimestre. Suma lo que tienes (cuentas, inversiones, la parte de la vivienda que ya es tuya, un negocio) y resta lo que debes. La cifra puede ser baja o incluso negativa al principio; lo que importa es la dirección. Mirar solo la nómina engaña: hay sueldos altos con patrimonio cero y sueldos medios que, año a año, construyen mucho.
- Trata tus ingresos como algo que se trabaja, no como algo que te toca. Prepara cada año una conversación salarial con datos: qué has conseguido, cuánto se paga tu puesto en el mercado, qué responsabilidad nueva asumes. Estudia una segunda fuente de ingresos ligada a lo que ya sabes hacer, como dar clases, asesorar o vender un producto pequeño, antes de buscar una que no tenga nada que ver contigo.
- Decide qué harás con la próxima subida antes de que llegue. El momento en que más patrimonio se gana o se pierde no es el día a día, sino cada aumento de ingresos: un ascenso, un cliente nuevo, una paga extra, el final de un préstamo. Si la mitad de cada aumento va directamente a inversión el primer mes, tu nivel de vida mejora igualmente, pero ningún gasto fijo nuevo se come la subida entera: por cada euro más de gasto, entra otro euro en inversión. Si esperas a ver qué sobra, en tres meses la subida se habrá convertido en un coche mejor o en un alquiler más caro sin que lo hayas decidido.
- Invierte solo en lo que entiendes y desconfía de las prisas. Si no puedes explicar en dos frases cómo gana dinero algo en lo que vas a poner tus ahorros, todavía no estás en condiciones de invertir en ello. Reparte el riesgo, mira las comisiones, que se comen en silencio una parte de lo que ganas, y huye de cualquier promesa de rentabilidad alta, rápida y segura a la vez. Esta ficha habla del valor y no sustituye el consejo de un profesional independiente para tu situación concreta.
- Decide de antemano una partida para disfrutar y otra para dar. Si todo lo que entra se destina a crecer, la riqueza se convierte en una cifra que nunca tocas; si todo se gasta, nunca crece. Fijar un porcentaje para darte gustos sin culpa y otro para ayudar a alguien o a una causa hace que el patrimonio sirva a tu vida y no al revés.
Publicidad
¿Qué ocurre cuando no vives de acuerdo con este valor?
Cuando la riqueza es uno de tus valores y la dejas de lado, la señal no suele ser la pobreza, sino una mezcla de frustración y resentimiento difícil de nombrar. Trabajas mucho y, al hacer balance del año, notas que no tienes nada más que el año anterior. Aceptaste la primera oferta, no pediste la subida que tocaba, dejaste el dinero quieto en una cuenta que no rinde y te dijiste «ya lo miraré». Aparece la comparación amarga con antiguos compañeros que ganan el doble, y la sospecha de que trabajas para que otros prosperen. A veces se esconde detrás de una culpa heredada: en muchas casas se oía que querer dinero era de gente mala, y esa idea te lleva a sabotear las oportunidades sin darte cuenta, o a gastar en cuanto cobras para no tener que pensar en ello. También se nota en el miedo a mirar los números: evitas abrir el extracto, no sabes cuánto tienes ni cuánto debes, y cada decisión económica la tomas tarde y con prisas. Si la riqueza ocupa poco sitio en tus valores, este descuido apenas te pesa; si ocupa mucho, la sensación es la de estar traicionando algo que querías para ti y para los tuyos. Una pregunta que lo aclara: ¿qué has hecho en los últimos doce meses, de forma deliberada, para que dentro de diez años tengas más de lo que tienes hoy?
La cara positiva y la sombra
¿Cuándo este valor deja de ayudarte y empieza a limitarte?
Expresión sana
Construir patrimonio con un para qué
En exceso
Que ninguna cifra sea suficiente
La sombra más reconocible de la riqueza es la meta que se mueve. Te propones una cifra y, al alcanzarla, ya no te parece suficiente, porque te comparas con quien tiene el doble o porque tus gastos han subido al ritmo de tus ingresos. En el dinero esto tiene un mecanismo muy concreto: cada mejora de nivel de vida crea un gasto fijo nuevo (la casa más grande pide más muebles, más comunidad y más calefacción; el coche mejor, un seguro más caro), y el patrimonio que creías estar construyendo se va en sostener lo que ya tienes. Séneca lo resumió en una de sus «Cartas a Lucilio»: no es pobre quien tiene poco, sino quien desea más. Una segunda sombra es medir a las personas por lo que ganan, incluida tu propia valía: si un mal año económico te hace sentir menos persona, el dinero ha dejado de ser un recurso y se ha convertido en tu identidad. Una tercera es el atajo: inflar una factura, esconder ingresos, aprovecharte de la necesidad de alguien en una negociación o entrar en apuestas e inversiones de moda que prometen hacerte rico en meses. Y una cuarta, más silenciosa, es el precio que pagan otros valores: la salud que se resiente por las horas extra, la familia que se acostumbra a tu ausencia, los amigos a los que solo ves para hablar de negocios. La riqueza vivida de forma sana se reconoce en cuatro cosas: sabes para qué quieres el dinero, has decidido por escrito cuánto es suficiente para cada meta, no harías por ganar más algo que te avergonzaría contar, y disfrutas de lo que ya tienes.
Este valor en el trabajo
En el trabajo, la riqueza se juega sobre todo en dos momentos: cuando eliges un puesto y cuando negocias lo que te pagan. Entre dos ofertas, no comparas solo el sueldo bruto, sino la retribución completa: variable, participación en la empresa, plan de pensiones, formación pagada, y, sobre todo, hacia dónde te lleva ese puesto dentro de cinco años. Un sueldo algo menor en un sector que crece, o en una empresa que da participación en la sociedad, puede rendir más que uno alto en un puesto sin recorrido. Te interesa entender cómo gana dinero tu empresa, qué parte del negocio deja más margen y cómo acercarte a ella, porque ahí suelen estar los ascensos y las primas. Si trabajas por tu cuenta, el valor se nota en que pones precio a tu tiempo con criterio, subes tarifas cuando tu agenda se llena y no aceptas clientes que te hacen perder dinero por miedo a quedarte sin trabajo. Si diriges a otras personas, la riqueza bien entendida te lleva a pagar de forma justa y transparente, porque sabes lo que cuesta un buen profesional y lo que cuesta perderlo. Las tensiones son reales. Hay trabajos que te apasionan y pagan poco, y trabajos que pagan mucho y te vacían; no existe una fórmula, pero sí una pregunta útil: ¿cuántos años podrías hacer esto sin que te cambie a peor? También existen las llamadas esposas de oro: primas, opciones sobre acciones o bonus diferidos que te atan a un empleo que ya no quieres. Antes de aceptarlas, calcula cuánto te costaría irte en cada momento y decide si ese precio te parece razonable. Y vigila la frontera ética: el día que una comisión te empuja a vender algo que no le conviene a quien lo compra, la riqueza ha empezado a cobrarte en otra moneda.
Este valor en las relaciones
En la amistad, el dinero es uno de los temas que menos se habla y más pesa. Cuando la riqueza está alta en tu lista y tus amigos ganan bastante menos que tú, o bastante más, aparecen escenas pequeñas que conviene cuidar: quién propone el restaurante, cómo se reparte la cuenta, qué viaje se plantea para el puente. Proponer planes que todos puedan pagar sin pasarlo mal, o invitar de vez en cuando sin llevar la cuenta de quién debe qué, mantiene la relación por encima de la diferencia. Hay otra escena frecuente: el amigo que te pide dinero o te propone invertir en su negocio. Una regla sencilla protege a los dos: no prestes a un amigo más de lo que estarías en condiciones de perder sin reclamarlo, y si inviertes, hazlo con un papel firmado, como harías con alguien que no conoces. La amistad aguanta mal las deudas que nadie se atreve a mencionar. Cuida también el tono. Hablar todo el rato de rentabilidades, de lo que te ha costado la casa o de tu última operación aleja a quien no comparte esa prioridad, y puede sonar a superioridad aunque no lo pretendas. Y al revés: si te rodeas solo de personas que valoran el dinero como tú, es fácil que tu idea de lo normal se desplace hacia arriba sin que lo notes. Tener amigos que viven bien con mucho menos es uno de los antídotos más eficaces contra la meta que se mueve.
Este valor en el amor
En pareja, la riqueza pone sobre la mesa una pregunta que muchas parejas evitan: ¿qué queremos que haga el dinero por nosotros? Es habitual que una persona disfrute ahorrando e invirtiendo y la otra prefiera gastar en viajes, cenas o la casa, y ninguna de las dos posturas es un defecto. El conflicto aparece cuando no se habla y cada gasto se convierte en un pequeño juicio. Ayuda acordar metas comunes con cifras y plazos, por ejemplo la entrada de un piso o un año de margen para que uno de los dos pueda cambiar de trabajo, y pactar qué parte de lo que entra se invierte en común y qué parte gestiona cada persona a su manera. Las diferencias de ingresos piden un cuidado especial: si una persona gana bastante más, repartir los gastos a medias puede ser justo en apariencia e injusto en la práctica, y repartirlos en proporción a lo que gana cada uno suele generar menos rencor. La riqueza tiene aquí una sombra concreta: usar el dinero como poder, decidir sin consultar porque eres quien más aporta, o hacer sentir a la otra persona que vive de prestado. También conviene hablar, aunque resulte incómodo, del régimen económico del matrimonio o de la convivencia, de qué pasa con el patrimonio previo de cada uno y de qué ocurriría si la relación terminara. Hacerlo con calma, al principio y no en una crisis, no es falta de romanticismo, sino una forma de proteger a los dos. Cuando la riqueza es un proyecto compartido y no la obsesión de una sola persona, puede unir mucho: pocas cosas dan tanta sensación de equipo como mirar juntos, al cabo de diez años, lo que han construido.
Este valor en la familia
En la familia, la riqueza se transmite antes como actitud que como herencia. Los niños aprenden lo que se piensa del dinero por lo que oyen en la mesa: si cada factura es una discusión, si se habla de los ricos con desprecio o con envidia, si el ahorro se presenta como sacrificio o como proyecto. Con los pequeños funciona lo concreto: una hucha transparente donde ver crecer las monedas, una paga semanal con la que puedan equivocarse comprando algo que luego no les gusta, la idea de esperar dos semanas para algo más caro. Con adolescentes, la conversación puede ser más adulta: qué es un sueldo neto, por qué una tarjeta de crédito no es dinero extra, cómo crece lo que se invierte a lo largo de los años. Con el primer sueldo de un hijo o una hija se puede ir un paso más allá del ahorro: abrir juntos una pequeña cuenta de inversión y mirar, al cabo de unos años, cuánto ha crecido sin que nadie la tocara. Hay escenas familiares más delicadas. Quien es la primera persona de su familia en ganar bien suele vivir una mezcla de orgullo y culpa, y recibe peticiones de ayuda que no sabe cómo dosificar; poner límites claros desde el principio evita resentimientos en los dos sentidos. Las herencias, por su parte, son una fuente frecuente de conflictos entre hermanos: hablar en vida de cómo se repartirá una casa o un negocio, con todos los hijos presentes, suele ahorrar años de silencio entre hermanos. Y en las empresas familiares conviene separar con cuidado lo que se decide como familia y lo que se decide como negocio. Un riesgo frecuente de quien valora la riqueza es querer evitar a sus hijos cualquier carencia; darles todo resuelto puede quitarles justo lo que a ti te hizo prosperar.
Este valor y tú mismo
Si la riqueza está entre tus valores más altos, probablemente pienses en el dinero más a menudo de lo que lo dices en voz alta, te fijes en cómo otras personas han construido su patrimonio y disfrutes tomando decisiones económicas que otros evitan. Merece la pena preguntarte qué compra para ti el dinero, porque detrás de la palabra riqueza suelen esconderse otros valores: seguridad, si lo que buscas es no volver a pasar estrecheces; libertad, si lo que quieres es elegir sin depender de nadie; reconocimiento, si te importa que se vea; familia, si piensas sobre todo en los tuyos; o el gusto por el juego de hacer crecer algo, que también existe. Saber cuál pesa más te ayuda a elegir mejor, porque cada uno pide estrategias distintas. Comprueba también el reverso: ¿hay algo que no harías por dinero, y lo tienes claro antes de que te lo ofrezcan? ¿Tu estado de ánimo sube y baja con los mercados o con tu saldo? ¿Disfrutas de lo que ya tienes o lo ves solo como un escalón? Si tienes la riqueza en una posición media o baja, no hay nada que corregir: puede indicar que ahora te importan más el tiempo, las personas o el sentido de lo que haces. Aun así, conviene que lo económico no quede abandonado, porque un mínimo de orden con el dinero protege precisamente esos otros valores.
¿Qué estás dispuesto a sacrificar por este valor?
Construir riqueza cuesta tiempo, comodidad y, a menudo, gratificación inmediata. ¿Aceptarías un trabajo menos atractivo durante unos años porque paga bastante más y te acerca a una meta concreta? ¿Seguirías con el coche viejo cuando tus amigos estrenan, para invertir esa diferencia? ¿Te mudarías de ciudad por un sueldo mejor, sabiendo que te alejas de tu gente? ¿Arriesgarías tus ahorros en un negocio propio, con la posibilidad real de perderlos? ¿Dedicarías tus fines de semana a un proyecto paralelo durante un año? Y la pregunta inversa, igual de reveladora: ¿renunciarías a una subida importante si implicara perder las tardes con tus hijos o tu salud? Recuerda la última vez que elegiste el dinero frente a otra cosa que te importaba, o al revés. Si lo hiciste con calma y no lo lamentas, ya sabes cuánto pesa la riqueza en tus decisiones. Si siempre la nombras como prioridad y nunca ha cambiado qué haces con tu sueldo, tu tiempo o tus fines de semana, probablemente sea todavía un deseo y no un valor.
Señales de que estás traicionando este valor
La riqueza suele traicionarse en lo cotidiano, mucho antes de cualquier gran decisión: cuando dices que quieres prosperar pero no sabes cuánto tienes ni cuánto debes, cuando gastas cada subida antes de que llegue la nómina, o cuando evitas negociar un sueldo o una tarifa por miedo a dar una imagen interesada. También cuando compras para aparentar y llamas inversión a lo que es consumo, o cuando entras en una inversión que no entiendes porque todo el mundo habla de ella. Y hay una traición en la otra dirección: cuando, por ganar más, cruzas una línea que te prometiste no cruzar, ocultas ingresos a tu pareja, recortas donde no debes con tus empleados o con Hacienda, o dejas que el dinero decida por ti en cosas que antes considerabas innegociables. En ese caso no estás viviendo la riqueza como valor, sino que la riqueza te está viviendo a ti.
Cómo convertir el valor en objetivos
Valor
Riqueza
Comportamiento
Cada vez que entran unos ingresos extraordinarios o te suben el sueldo, invertir la mitad del aumento en el mes en que llega, antes de cambiar ningún gasto
Objetivo
En doce meses, saber tu patrimonio neto exacto, haber eliminado las deudas más caras y tener por escrito tres metas económicas con su cifra, su plazo y su para qué
Hábito
Al cierre de cada mes, media hora con el extracto y tu hoja de patrimonio delante para actualizar cifras, comprobar si vas en la dirección prevista y decidir un único ajuste
Preguntas para reflexionar
- Si mañana tuvieras el doble de patrimonio, ¿qué cambiarías en tu vida, y hay algo de eso que podrías empezar ya con lo que tienes?
- ¿Qué frases sobre el dinero oías en casa durante tu infancia, y cuáles siguen decidiendo por ti sin que lo notes?
- ¿Cuánto sería suficiente para cada una de tus metas, y qué harías el día que lo alcanzaras?
- ¿Hay algo que no harías por ninguna cantidad de dinero? ¿Lo has puesto a prueba alguna vez?
- ¿Qué parte de lo que gastas te deja algo duradero y qué parte desaparece en una semana sin que la recuerdes?
- ¿A quién le contarías sin incomodidad cuánto ganas y cuánto tienes, y qué te impide hacerlo con las personas más cercanas?
¿Cuánto estás viviendo este valor?
Piensa en los últimos doce meses y busca una decisión que tomaste de forma deliberada para que tu patrimonio creciera, y una vez en que el dinero te hizo dejar de lado algo que te importaba. Del uno al diez, valora hasta qué punto tu manera de ganar, gastar e invertir se corresponde con lo que dices querer construir. Si queda por debajo de siete, empieza por calcular tu patrimonio neto esta semana y decide ya qué parte de tu próxima subida o paga extra irá directamente a inversión.
Cuando dos valores entran en conflicto
La riqueza choca con la Simplicidad de forma casi frontal: una pide más y la otra pide menos, y quien tiene las dos en su lista suele resolverlo distinguiendo entre acumular patrimonio, que puede encajar con una vida sencilla, y acumular cosas, que no encaja. Con la Seguridad financiera la relación es de primas con caracteres distintos: las dos cuidan el dinero, pero la seguridad prefiere no perder y la riqueza acepta perder a veces para crecer; ante una inversión arriesgada o un negocio propio, conviene decidir por adelantado qué parte del patrimonio es intocable y cuál puede jugarse. Con la Familia y el Equilibrio el choque es de tiempo: las horas que construyen riqueza suelen salir de cenas, fines de semana y descanso, y fijar un límite antes de empezar, por ejemplo una temporada de mucho trabajo con fecha de fin, evita que lo provisional se vuelva permanente. Con la Salud ocurre algo parecido, con la diferencia de que el daño tarda más en notarse. Con la Honestidad y la Integridad aparece en los atajos: la factura sin declarar, la venta que no le conviene al cliente, la cifra maquillada; el dinero ganado así suele costar más de lo que se ve. Con la Contribución y el Servicio la tensión es de reparto: cuánto das y cuánto guardas; fijar un porcentaje anual para causas que te importan evita decidir cada vez con culpa. Con la Justicia, cuando tu prosperidad depende de condiciones que te parecen injustas para otras personas. Con el Reconocimiento puede volverse ostentación. En cambio, se lleva bien con la Ambición y la Disciplina, que aportan meta y constancia, y con la Libertad y la Independencia, que suelen ser el motivo de fondo por el que muchas personas quieren tener dinero.
¿“Riqueza” es uno de tus 10 valores principales?
Descúbrelo jugando y comparando este valor con los otros 49
¿Qué incluye el informe de pago?
Cuando termines las 100 comparaciones verás tu Top 10 en pantalla. Si quieres ir más lejos, hay un informe en PDF sobre tus valores personales: 9,95 € (IVA incluido), pago único. Para comprarlo necesitas guardar tu partida con una cuenta de Google.
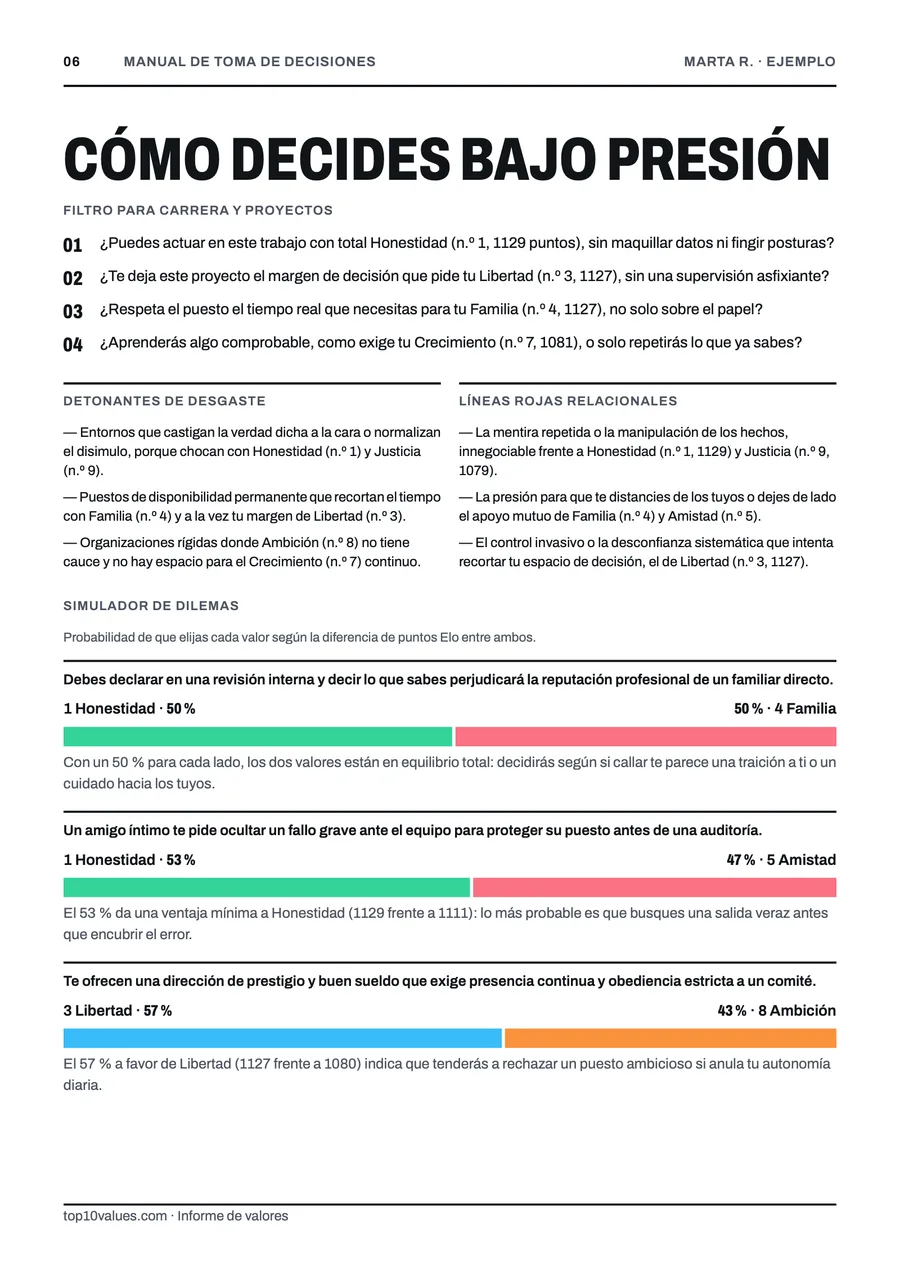
Página de ejemplo con datos ficticios (Marta R.), no con los tuyos. Tu informe se escribe a partir de tus propias elecciones.
Preguntas frecuentes
¿Qué significa tener la riqueza como valor personal y qué ejemplos hay en la vida diaria?
Significa que construir recursos económicos abundantes, más allá de cubrir lo básico, es una prioridad que orienta tus decisiones. Se nota en gestos concretos: negociar el sueldo en lugar de aceptar la primera cifra, decidir de antemano adónde irá cada subida de sueldo, calcular tu patrimonio neto cada cierto tiempo, aprender cómo funcionan las inversiones antes de poner dinero en ellas, valorar un negocio propio o reinvertir los beneficios en lugar de gastarlos. Lo que lo distingue de un simple deseo es la constancia: no se trata de soñar con ser rico, sino de tomar, mes tras mes, decisiones que te acercan a ello.
¿Es malo o materialista querer ser rico?
Querer prosperar no es malo de por sí; lo que importa es para qué y a qué precio. La riqueza permite cuidar de los tuyos, tener tiempo, elegir trabajo y ayudar a otros, y muchas personas la eligen precisamente por eso. Se vuelve problemática cuando no tiene techo ni propósito, cuando desplaza a la salud, la familia o la amistad, o cuando se consigue a costa de otras personas. Aristóteles ya hacía esta distinción en la «Política»: le parecía razonable reunir los bienes necesarios para vivir bien, y criticaba la búsqueda de dinero sin límite, convertida en un fin. Una prueba sencilla es preguntarte si podrías explicar con orgullo, a alguien que respetas, cómo ganas tu dinero y en qué lo usas.
¿En qué se diferencian la riqueza, la seguridad financiera y la ambición?
Son tres valores vecinos que se confunden con facilidad. La seguridad financiera busca suficiencia y estabilidad: tener tus necesidades cubiertas y un colchón para los imprevistos. La riqueza busca abundancia y crecimiento: tener más de lo necesario, y por eso tolera más riesgo. La ambición es el deseo de llegar lejos en algo que te importa, que puede ser el dinero, pero también una carrera artística, un récord deportivo o un cargo. Alguien muy ambicioso puede despreciar el dinero; alguien que valora la seguridad puede no tener ninguna ambición profesional. Elegir uno u otro en el juego de valores dice cosas distintas sobre lo que buscas.
¿El dinero da la felicidad?
Depende de qué se entienda por felicidad y de cuánto dinero se tenga ya. En 2010, Daniel Kahneman y Angus Deaton publicaron un estudio con datos de Estados Unidos en el que la valoración global de la propia vida seguía subiendo con los ingresos, pero el bienestar emocional del día a día parecía estancarse a partir de cierto nivel. En 2021, Matthew Killingsworth publicó datos que no mostraban ese estancamiento, y en 2023 Killingsworth y Kahneman, junto con Barbara Mellers, firmaron un trabajo conjunto para reconciliar los resultados: para la mayoría de las personas el bienestar sigue mejorando al aumentar los ingresos, mientras que en el grupo más infeliz la mejora se frena a partir de cierto nivel de ingresos. Lo que coinciden en señalar muchos trabajos es que el dinero alivia mucho cuando falta y que, a partir de cierto punto, lo que más pesa es cómo se usa.
¿Cuánto dinero es suficiente?
No hay una cifra universal, pero sí una forma de encontrar la tuya: escribe tus metas concretas, ponles precio y suma. Sin ese ejercicio, el objetivo tiende a subir cada vez que te acercas. Kurt Vonnegut contó en un poema publicado en «The New Yorker» en 2005 una conversación con el novelista Joseph Heller en la fiesta de un multimillonario: cuando Vonnegut le comentó que quizá el anfitrión había ganado en un solo día más dinero que «Trampa 22» en toda su historia, Heller respondió que él tenía algo que el anfitrión nunca tendría, la certeza de tener suficiente. Valorar la riqueza no está reñido con esa certeza: puedes seguir haciendo crecer tu patrimonio sabiendo qué parte ya cubre lo que querías y qué parte es, sencillamente, margen o juego.
¿Cómo se empieza a construir patrimonio con un sueldo normal?
Con pasos pequeños y repetidos más que con grandes golpes. La base es la de la Seguridad financiera: saber cuánto entra y cuánto sale, quitarte las deudas caras y tener un colchón para imprevistos. A partir de ahí empieza lo propio de la riqueza: invertir de forma periódica y diversificada lo que puedas apartar, aunque sea poco, sin intentar adivinar cuándo sube o baja el mercado, y dejar que el tiempo trabaje sobre los rendimientos reinvertidos. En paralelo, la palanca que más suele mover el resultado en los primeros años son los ingresos: formarte en lo que se paga mejor, negociar y, si encaja contigo, abrir una segunda fuente. Para decidir productos concretos, impuestos o jubilación, consulta a un asesor independiente que no cobre comisiones por venderte nada.
¿En qué conviene gastar para que el dinero aporte más bienestar?
La investigación sobre consumo y bienestar ofrece algunas pistas. Elizabeth Dunn, Lara Aknin y Michael Norton publicaron en 2008 en la revista «Science» un trabajo según el cual gastar dinero en otras personas se asociaba con más felicidad que gastarlo en ti; Dunn y Norton desarrollaron estas ideas en el libro «Happy Money» (2013), donde también defienden comprar experiencias en lugar de objetos y pagar para ganar tiempo, por ejemplo delegando tareas que detestas. Para quien valora la riqueza, la conclusión práctica es útil: no se trata solo de cuánto acumulas, sino de dirigir una parte, con intención, hacia lo que de verdad mejora tu vida y la de quienes te rodean.
Cuando Riqueza choca con…
Hacer crecer tu patrimonio, frente a vivir con menos, arriesgar lo que ya tienes a salvo o dar tiempo a los tuyos.