Logro
Seguridad financiera
Estabilidad económica.
La seguridad financiera es la búsqueda de estabilidad económica suficiente para afrontar imprevistos sin que estos comprometan gravemente el resto de la vida. Quienes valoran la seguridad financiera priorizan el ahorro, evitan riesgos económicos innecesarios y suelen preferir la estabilidad de ingresos frente a alternativas más lucrativas pero inciertas. Este valor no es sinónimo de acumular riqueza ilimitada, sino de construir un colchón que reduzca la ansiedad ante el futuro y permita tomar otras decisiones —de carrera, de pareja, de estilo de vida— desde una base más tranquila. Para estas personas, la libertad real empieza precisamente cuando el dinero deja de ser una fuente constante de preocupación diaria.
¿Qué significa este valor?
Valorar la seguridad financiera es dar prioridad a la certeza de que tus necesidades básicas y las de quienes dependen de ti están cubiertas hoy y razonablemente protegidas frente a un imprevisto: una avería del coche, un despido, una baja médica, una subida del alquiler. No mide cuánto dinero tienes, sino cuánto margen tienes: el tiempo que podrías aguantar si mañana dejaras de cobrar y la calma con la que puedes leer una factura inesperada. Cuando la eliges para tu top 10, antes de firmar un contrato, cambiar de trabajo, comprar algo grande o prestar dinero, te haces una pregunta concreta: «si esto sale mal, ¿qué colchón me queda y cuánto me dura?». Y esa respuesta pesa en la decisión tanto como las ganas.
Este valor se reconoce mejor en gestos de diario que en grandes declaraciones. Es el fontanero autónomo que, cada vez que cobra una factura, pasa una parte a otra cuenta porque sabe que agosto y enero son meses flojos. Es la enfermera interina que prepara oposiciones los fines de semana porque una plaza fija le permitiría por fin planificar más allá del contrato de seis meses. Es la pareja que, antes de pedir una hipoteca, pasa medio año apartando cada mes la cuota que pagaría, para comprobar si la soporta sin dejar de vivir. Es la universitaria de diecinueve años que apunta en el móvil lo que gasta de su beca y descubre que el café de cada mañana suma más que el abono de transporte. Es el padre que contrata un seguro de vida la semana en que nace su segunda hija, y la mujer que, a los sesenta y tras un divorcio, pide por primera vez una estimación de su pensión y la estudia con lápiz. Lo que comparten no es el sueldo, sino la relación con el futuro: el dinero se vive como una herramienta para que un golpe de mala suerte no se convierta en una crisis. La idea tiene una larga tradición en psicología. Abraham Maslow, en su artículo «A Theory of Human Motivation» (1943), incluyó entre las necesidades de seguridad la preferencia por un empleo estable, el deseo de tener ahorros y los seguros de distinto tipo. Lo que cambia de una persona a otra es cuánto pesa esa necesidad cuando compite con otras.
Qué NO significa
No es riqueza. Quien valora la riqueza busca acumular, crecer y, a menudo, que se note; quien valora la seguridad quiere tener bastante y saber qué viene, y su objetivo tiene techo: cuando el colchón está lleno y las deudas controladas, el dinero extra pierde mucho interés. Tampoco es tacañería: se puede gastar con alegría en una cena con amigos y a la vez tener claro cuánto puedes permitirte, y a menudo es precisamente el colchón lo que permite gastar sin culpa. No equivale a evitar todo riesgo: contratar un seguro, diversificar o aprender un oficio nuevo mientras conservas tu empleo son formas de gestionar el riesgo, no de huir de él. Tampoco se reduce a tener un empleo estable: una persona con plaza fija y tres tarjetas de crédito al límite tiene menos margen que un traductor autónomo con ingresos irregulares y seis meses de gastos ahorrados. Y no es control: decidir por tu pareja o tus hijos en qué gastan, o vigilar cada compra ajena, no protege a nadie; solo traslada tu inquietud a otras personas.
Conceptos relacionados
¿Por qué puede ser importante para ti?
Sin margen, cualquier imprevisto llega con prisa, y la prisa es mala consejera. Si se rompe la lavadora el día 20 y la cuenta está a cero, la decisión ya no es qué lavadora comprar, sino a quién pedir dinero o qué cuota aplazar. Algo parecido ocurre con las decisiones grandes: quien no tiene colchón acepta el primer trabajo que aparece aunque no le convenga, se queda en un empleo que le hace daño porque no puede permitirse ni un mes de búsqueda, o prolonga una convivencia que ya no funciona porque no podría pagar un alquiler en solitario. Por eso la seguridad financiera no es un valor frío ni solo material: lo que compra, sobre todo, es la posibilidad de decir que no. También influye en cómo percibes el riesgo. Daniel Kahneman y Amos Tversky describieron en su teoría prospectiva (1979) que las pérdidas suelen pesar más en el ánimo que ganancias de igual tamaño; quien tiene este valor alto suele sentir ese desequilibrio con especial intensidad, y le conviene saberlo para no confundir el miedo con prudencia. Bien vivida, la seguridad financiera reduce el ruido de fondo: dejas de hacer cuentas mentales en el supermercado, duermes mejor la noche antes de una reunión con recursos humanos y puedes pensar en el futuro con planes en vez de con alarmas. Mal vivida, se convierte en una vigilancia que nunca descansa. La diferencia está en tener una cifra clara de lo que necesitas y un plan para llegar a ella.
¿Cómo puedes vivir este valor?
- Calcula tu cifra mínima mensual. Suma lo que pagarías sí o sí aunque mañana dejaras de cobrar: vivienda, suministros, comida, transporte, seguros y cuotas de deudas. Ese número, y no tu sueldo, es la unidad con la que se mide tu colchón. Mucha gente se sorprende al descubrirlo: a veces es más alto de lo que creía y a veces bastante más bajo.
- Construye el colchón por etapas. Primero, el equivalente a un mes de esa cifra mínima, que ya convierte una avería en una molestia. Después, varios meses: una referencia habitual en finanzas personales es de tres a seis, más cerca del extremo alto si tus ingresos son irregulares o si mantienes a otras personas. Guárdalo en una cuenta separada que no veas cada día, para que no parezca disponible.
- Haz que el ahorro ocurra antes del gasto. Programa una transferencia automática el día en que cobras, aunque sea pequeña. Ahorrar «lo que sobre» a final de mes depende de la fuerza de voluntad de cada tarde; una orden programada solo depende de que no la canceles.
- Ordena tus deudas por lo que cuestan. Haz una lista con cada préstamo, tarjeta o compra a plazos, su interés y lo que queda por pagar. Las más caras, que suelen ser las tarjetas revolventes y los créditos rápidos, son las primeras que conviene eliminar, y mientras existan, evitar financiar nuevos caprichos a plazos.
- Protege lo que no podrías reponer. Revisa una vez al año qué cubren tus seguros de hogar, salud o vida, si tienen sentido para tu situación actual y si alguien de confianza sabe dónde están los papeles importantes y las claves. La seguridad de una familia también depende de que otra persona pueda gestionar las cuentas si tú no puedes.
- Reserva una hora al trimestre para revisar tus números. Mira cuánto has ahorrado, qué gastos han crecido sin que lo decidieras, qué suscripciones ya no usas y si tu objetivo sigue siendo razonable. Si compartes gastos con alguien, hacer la revisión en común, con un café y no a raíz de una discusión, evita muchos malentendidos.
Publicidad
¿Qué ocurre cuando no vives de acuerdo con este valor?
Cuando la seguridad financiera es importante para ti y no la estás cuidando, el malestar rara vez llega de golpe: se instala como un ruido de fondo. Evitas abrir la aplicación del banco los últimos días del mes. Cada notificación de un cargo te provoca un pequeño sobresalto. Usas la tarjeta de crédito para llegar a fin de mes y te dices que el mes que viene será distinto. Las averías dejan de ser contratiempos y se convierten en pequeñas catástrofes que reorganizan toda la semana. En el trabajo, notas que no te atreves a pedir un aumento ni a cambiar de empresa, no porque no quieras, sino porque no podrías soportar un periodo de transición. En casa, las conversaciones sobre dinero se vuelven tensas y cortas, y las discusiones sobre una compra concreta esconden en realidad un miedo más grande que nadie nombra. Hay también una versión silenciosa: vivir con un ingreso razonable sin saber a dónde va, y sentir que nunca alcanza aunque objetivamente debería. La señal más fiable es corporal: un nudo el domingo por la noche cuando piensas en la semana, o el insomnio la víspera de un pago importante.
La cara positiva y la sombra
¿Cuándo este valor deja de ayudarte y empieza a limitarte?
Expresión sana
Tener margen para decidir con calma
En exceso
Acumular por miedo y dejar de vivir
La sombra de la seguridad financiera aparece cuando la cifra que te daría tranquilidad se mueve cada vez que la alcanzas. Llegas a seis meses de colchón y piensas que serían mejor doce; llegas a doce y te preocupa una crisis que dure dos años. El ahorro deja de ser una herramienta y pasa a ser un fin, y cualquier gasto, incluso los que te harían bien, se vive como una pérdida. Hay quien renuncia durante años a viajes, a celebraciones o a un tratamiento dental que necesitaba, y quien se queda en un empleo que le anula porque el contrato indefinido pesa más que todo lo demás. Una segunda sombra es el control sobre otras personas: revisar cada compra de la pareja, negar a un hijo adolescente cualquier margen para equivocarse con su propio dinero, o convertir la economía doméstica en un tribunal. Una tercera es la desconfianza: sospechar de cualquier petición de ayuda, de cualquier regalo, de cualquier propuesta que implique compartir. La versión sana tiene rasgos reconocibles: una cifra objetivo con techo, decidida por escrito; una partida reservada para disfrutar, que se gasta sin remordimiento; y la capacidad de ayudar a alguien cuando el colchón lo permite, porque la seguridad también sirve para eso.
Este valor en el trabajo
En el trabajo, este valor se nota sobre todo en las decisiones de cambio. Ante una oferta con más sueldo en una empresa recién creada y otra algo peor pagada en una organización consolidada, quien tiene la seguridad financiera arriba en su lista no elige automáticamente la segunda, pero sí pregunta cosas que otros pasan por alto: cuánto dinero tiene la empresa para seguir funcionando, qué parte del salario es variable, qué pasa si el proyecto se cancela en un año. Una regla práctica útil es no dejar un empleo sin haber calculado cuántos meses podrías vivir sin ingresos, y no aceptar una propuesta arriesgada sin un plan B escrito. Para quien trabaja por cuenta propia, el valor se traduce en hábitos concretos: apartar el dinero de los impuestos el día que cobras, tener una reserva para los meses flojos, no depender de un único cliente que suponga la mayor parte de la facturación y enviar las facturas a tiempo. Conviene también revisar una idea heredada: durante décadas, la seguridad se asoció a pasar toda la carrera en una sola empresa. Hoy, para mucha gente, depende más de tener habilidades que otros empleadores valoren, una red de contactos activa y un colchón propio, que de la promesa de un contrato. Dentro de un equipo, alguien con este valor aporta algo valioso: es quien pregunta por el presupuesto antes de comprometerse, quien detecta que una dependencia de un proveedor es peligrosa o quien insiste en tener margen en los plazos de cobro. El riesgo es que esa prudencia frene cualquier inversión razonable; si te reconoces ahí, prueba a proponer una cantidad máxima que el equipo podría perder sin daño, en lugar de oponerte a la idea entera. Y a la hora de negociar el sueldo, el valor juega a tu favor si sabes tu cifra: quien conoce sus números negocia con datos y no con nervios.
Este valor en las relaciones
En la amistad, el dinero suele ser un tema que se esquiva hasta que causa un problema. Quien valora la seguridad financiera tiene aquí dos pruebas habituales. La primera son los planes de grupo: la despedida de soltero en otra ciudad, el viaje de verano que se decide en un chat a toda velocidad, las cenas en restaurantes que superan tu presupuesto. Decir «este me lo salto, pero me apunto a la comida del domingo» sin dar explicaciones largas es una habilidad que protege tanto tu economía como la amistad; los buenos amigos lo entienden, y a menudo alguien más del grupo lo agradece en silencio. La segunda prueba son los préstamos. Una pauta que muchas personas encuentran útil es prestar solo la cantidad que podrías perder sin que te cambie la vida ni la relación, y decidir de antemano si la consideras un préstamo o un regalo. Avalar un crédito de un amigo es otra cosa: firmas una deuda que no controlas, y conviene pensarlo con la cabeza fría por mucho cariño que haya. Las diferencias de ingresos también tensan las amistades: quien gana más puede proponer planes sin darse cuenta de lo que cuestan, y quien gana menos puede sentirse en deuda permanente. Hablar de ello con naturalidad, alternar planes caros con planes baratos y no llevar la cuenta de cada café ayuda más que fingir que no existe. Y hay un gesto pequeño que dice mucho de este valor bien vivido: cuando un amigo atraviesa un mal momento económico, ofrecer ayuda concreta y discreta, porque tu colchón te lo permite, sin convertirla en una deuda moral.
Este valor en el amor
En pareja, la seguridad financiera pone a prueba la confianza más que casi cualquier otro valor, porque obliga a hablar de miedos, de deudas y de lo que cada persona aprendió en casa sobre el dinero. Es frecuente que en una pareja una persona viva el ahorro como protección y la otra el gasto como forma de disfrutar la vida, y que ambas tengan parte de razón. Antes de convivir, o de firmar algo en común, merece la pena una conversación sin prisa: cuánto gana cada persona, qué deudas arrastra, qué cifra de colchón le daría tranquilidad y en qué no querría recortar. Muchas parejas encuentran equilibrio en un sistema mixto: una cuenta común para los gastos compartidos, a la que cada persona aporta en proporción a sus ingresos, y cuentas propias para el resto, de manera que nadie tenga que justificar un capricho. Hay un punto que suele olvidarse: cuando una de las dos personas reduce la jornada o deja de trabajar para cuidar de un hijo o de un familiar, su seguridad económica a largo plazo disminuye, aunque la del hogar no cambie. Hablar de cómo compensarlo, por ejemplo con aportaciones a un ahorro a su nombre, es una forma de cuidado. Las señales de alarma también son claras: esconder compras, mentir sobre una deuda, decidir sin consultar un gasto grande que afecta a la pareja o usar el dinero para controlar. La seguridad financiera bien vivida en pareja no consiste en que nadie gaste, sino en que nadie en la pareja tema lo que pasaría si la relación terminara o una de las dos personas perdiera el empleo.
Este valor en la familia
En la familia, este valor se transmite más por lo que los hijos ven que por lo que se les explica. Un niño de siete años que recibe una pequeña paga semanal y aprende a esperar tres semanas para comprarse algo entiende mejor el ahorro que con cualquier sermón. Con adolescentes, la prueba es dejarles equivocarse con cantidades pequeñas: si se gastan la paga del mes en una semana, la experiencia de esperar al mes siguiente enseña más que un rescate inmediato. Cuando llega el primer sueldo, en un trabajo de verano o unas prácticas, es el momento ideal para que se acostumbren a reservar un pellizco nada más cobrar. Con los padres mayores, la seguridad financiera exige conversaciones que casi todo el mundo aplaza: qué pensión cobran, si podrían pagar una residencia o ayuda en casa, quién gestionaría sus cuentas si dejaran de poder hacerlo, si han hecho testamento. Hablarlo cuando todavía no hay urgencia evita decisiones precipitadas y conflictos entre hermanos. Las herencias y las ayudas entre generaciones son otro terreno delicado: muchos padres quieren ayudar a sus hijos con la entrada de un piso, y eso es generoso, pero si compromete su propia jubilación, el problema solo se aplaza una generación. La imagen de las instrucciones de seguridad del avión, primero tu mascarilla y después la de quien va a tu lado, se aplica aquí con bastante exactitud. Y en las familias donde hubo escasez, este valor suele heredarse con una carga de miedo; reconocerlo permite quedarse con la prudencia y soltar la angustia.
Este valor y tú mismo
Con la seguridad financiera arriba en tu lista, seguramente sabes, sin mirar, cuánto tienes en la cuenta, te incomoda deber dinero aunque sea poco y te cuesta disfrutar de una compra grande hasta que la has pagado del todo. Quizá vivas con más calma que tus amigos las noticias sobre despidos o crisis, porque ya has hecho tus cuentas, o quizá con menos, porque las haces una y otra vez. Muchas personas con este valor alto recuerdan una experiencia que lo explica: una infancia con meses difíciles, un despido familiar, una empresa propia que cerró, o al contrario, haber visto a alguien cercano salir adelante gracias a sus ahorros. Merece la pena revisar el reverso. ¿Tu cifra de tranquilidad tiene un número concreto o se mueve cada vez que la alcanzas? ¿Cuándo fue la última vez que gastaste en algo que te hacía ilusión sin sentir culpa? ¿Has rechazado oportunidades que, vistas con distancia, habrías podido asumir? ¿Hablas de dinero con las personas con las que compartes la vida, o lo gestionas en silencio? Las respuestas dicen si el valor te da margen o si te quita espacio.
¿Qué estás dispuesto a sacrificar por este valor?
Proteger tu seguridad financiera cuesta, sobre todo, placeres inmediatos y algo de imagen. ¿Renunciarías este verano al viaje que todo tu grupo está organizando para terminar de llenar tu colchón? ¿Seguirías con el coche viejo dos años más, aunque los demás cambien el suyo? ¿Rechazarías una oferta ilusionante en un proyecto sin financiación clara? ¿Dirías en una cena que prefieres pagar lo que has pedido en vez de pagar a escote? ¿Aceptarías trabajar unos meses en algo menos estimulante mientras preparas una transición con red? ¿Cocinarías en casa entre semana para mantener un objetivo de ahorro que nadie más ve? Busca en tu memoria la última renuncia económica que hiciste por elección. Si es reciente y te dejó satisfacción, el valor ya ordena tus decisiones. Si nunca lo has hecho y aun así la seguridad te parece importante, quizá sea más un deseo que un valor que estés viviendo.
Señales de que estás traicionando este valor
Traicionas tu seguridad financiera cuando compras a plazos algo que no necesitas para no quedarte atrás, cuando dejas sin abrir las cartas del banco o las notificaciones de la tarjeta, o cuando echas mano del colchón para un capricho y te prometes reponerlo sin fecha. También cuando firmas un contrato, un préstamo o un aval sin leerlo porque te da apuro preguntar. Es una señal clara posponer cada año la decisión de empezar a ahorrar para la jubilación, o no saber cuánto pagas al mes en suscripciones. Y hay una traición en sentido contrario, más difícil de ver: usar la prudencia como excusa para no hacer nunca nada que te importe, o negarte a ayudar a alguien cercano cuando podrías hacerlo sin riesgo real.
Cómo convertir el valor en objetivos
Valor
Seguridad financiera
Comportamiento
Programar una transferencia automática a una cuenta de ahorro separada el día en que cobras
Objetivo
Tener ahorrados antes de fin de año tres meses de tu cifra mínima de gastos y eliminar la deuda más cara que tengas
Hábito
Una revisión de tus cuentas de quince minutos cada domingo y una revisión a fondo de una hora cada trimestre
Preguntas para reflexionar
- Si mañana dejaras de cobrar, ¿cuántos meses podrías mantener tu vida actual, y qué sientes al saber la respuesta?
- ¿Qué cifra de ahorro te daría tranquilidad de verdad, y qué harías de forma distinta el día que la alcanzaras?
- ¿Qué paso grande diste, o no diste, por motivos económicos, y cómo lo ves hoy?
- ¿Qué aprendiste en tu casa sobre el dinero sin que nadie te lo explicara, y qué parte de eso quieres conservar?
- ¿A quién podrías enseñar tus cuentas reales sin maquillarlas antes, y qué conversación económica llevas tiempo aplazando?
- ¿En qué gastas con alegría y sin culpa, y en qué ahorras por miedo más que por un objetivo?
¿Cuánto estás viviendo este valor?
Piensa en los últimos tres meses. ¿Sabes cuál es tu cifra mínima de gastos al mes y cuántos meses de esa cifra tienes ahorrados? ¿Ha habido algún imprevisto económico, y cómo lo viviste? Puntúa de uno a diez la holgura con que tu situación actual te deja decidir con calma, sin que el dinero te obligue a aceptar lo primero que llega. Si tu nota no llega a siete, el primer paso es pequeño: calcula tu cifra mínima esta semana y programa una primera transferencia de ahorro, aunque sea modesta.
Cuando dos valores entran en conflicto
La seguridad financiera choca con la Libertad cuando la opción que más margen te daría en el día a día, trabajar por tu cuenta, reducir jornada o mudarte a otro país, implica perder ingresos previsibles. Vista desde la seguridad, la salida no es renunciar, sino preparar el salto: calcular cuántos meses necesitas para la transición y no darlo hasta tenerlos. Con la Aventura la tensión es parecida, pero más emocional: quien busca lo desconocido vive el colchón como un ancla, y quien busca seguridad vive la aventura como una amenaza; una partida de dinero reservada para experiencias, que puede gastarse entera sin tocar lo esencial, suele ser un buen pacto. Con la Familia hay un conflicto que casi nadie espera: ayudar a un hijo con un piso o a un hermano con una deuda es una forma de cuidado, pero puede vaciar el colchón que te protege a ti y, a la larga, a ellos. Con la Contribución y el Servicio, la fricción aparece al decidir cuánto donar o cuánto tiempo regalar a una causa cuando eso reduce tus ingresos; fijar un porcentaje anual de antemano te ahorra negociar con la culpa ante cada petición. Con la Salud la relación es doble: el dinero compra tiempo de descanso y atención, pero hacer horas extra o aguantar un empleo que te enferma por no perder el sueldo erosiona justo lo que la seguridad pretendía proteger. Con el Disfrute la tensión es diaria: cada cena, cada concierto, cada capricho pasa por el filtro del ahorro, y una vida en la que nunca se gasta en placer termina por no merecer tanta protección. Con la Riqueza y la Ambición conviene no confundirse: las tres hablan de dinero, pero la seguridad se conforma con suficiente, mientras que las otras dos empujan a crecer, y crecer suele exigir arriesgar. Con el Aprendizaje, invertir en formación o aceptar menos sueldo por un puesto que enseña puede parecer imprudente, aunque a largo plazo las habilidades son una de las mejores protecciones. Y con la Honestidad hay una alianza que a veces cuesta: decir la verdad sobre una deuda, sobre lo que ganas o sobre lo que no puedes pagar es incómodo, pero sin esa verdad no hay plan posible.
¿“Seguridad financiera” es uno de tus 10 valores principales?
Descúbrelo jugando y comparando este valor con los otros 49
¿Qué incluye el informe de pago?
Cuando termines las 100 comparaciones verás tu Top 10 en pantalla. Si quieres ir más lejos, hay un informe en PDF sobre tus valores personales: 9,95 € (IVA incluido), pago único. Para comprarlo necesitas guardar tu partida con una cuenta de Google.
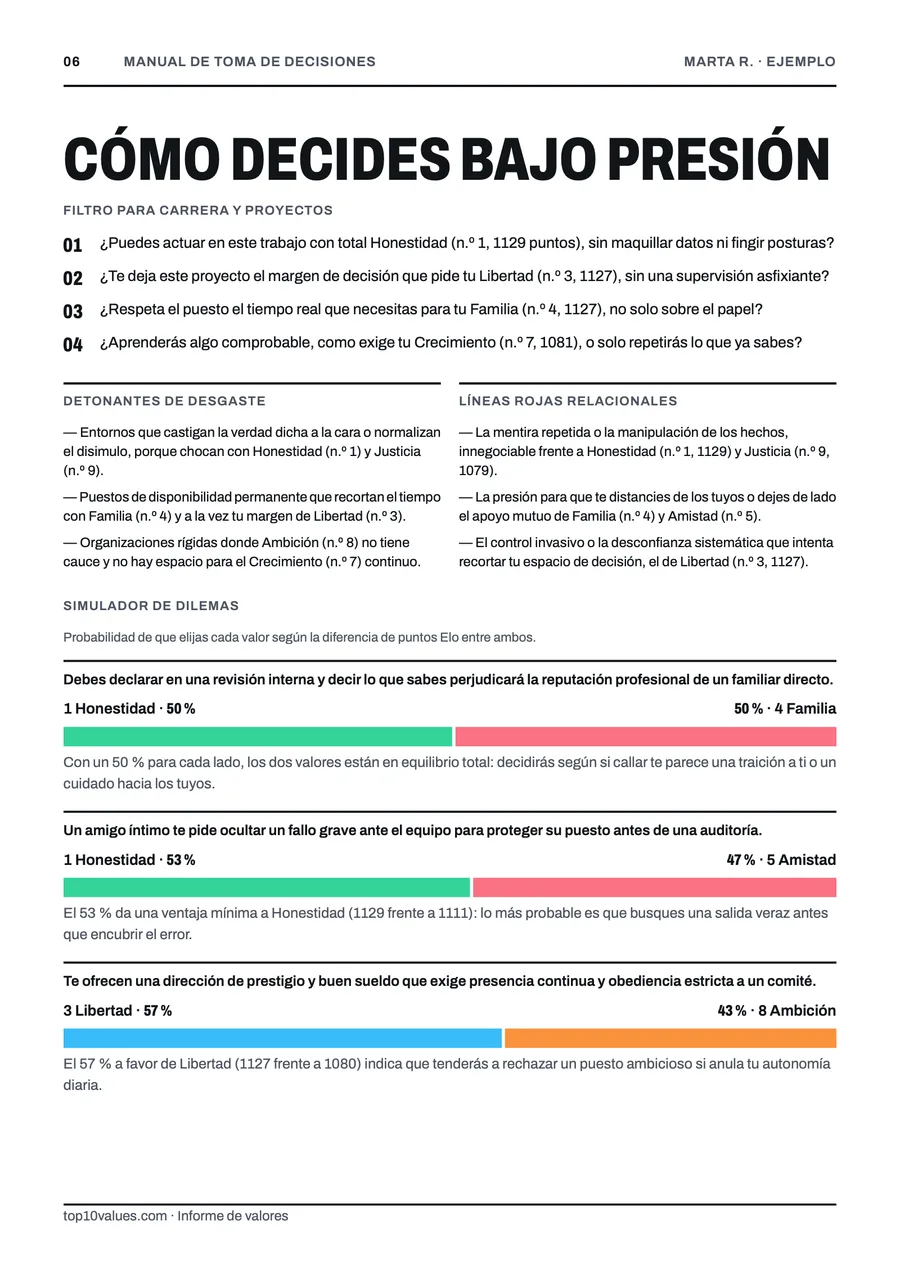
Página de ejemplo con datos ficticios (Marta R.), no con los tuyos. Tu informe se escribe a partir de tus propias elecciones.
Preguntas frecuentes
¿Qué significa tener la seguridad financiera como valor personal?
Significa que, para ti, saber que tus gastos esenciales y los de las personas que dependen de ti están cubiertos, y que podrías resistir un imprevisto, pesa de verdad cuando decides. Se ve en hábitos concretos: conocer tu cifra mínima mensual, tener un colchón para emergencias, evitar deudas caras, leer los contratos antes de firmarlos y preguntarte qué pasaría si un plan sale mal. No depende de cuánto ganas, sino de cómo gestionas lo que tienes y del margen que te das.
¿Cuál es la diferencia entre seguridad financiera y riqueza?
La riqueza apunta a acumular y a crecer; la seguridad financiera apunta a la suficiencia y la previsibilidad. Una persona puede tener un patrimonio grande y poca seguridad, si sus ingresos dependen de una sola inversión o si vive endeudándose para mantener un nivel de gasto alto, y otra con ingresos modestos puede tener mucha, si gasta menos de lo que gana y tiene ahorro para varios meses. Por eso en el juego de valores aparecen como valores distintos: elegir uno u otro dice cosas diferentes sobre lo que buscas en el dinero.
¿Cuánto dinero hace falta para sentir seguridad financiera?
No hay una cifra universal, porque depende de tus gastos, de cuántas personas dependen de ti y de lo estables que sean tus ingresos. Lo útil es calcular tu cifra mínima mensual y expresar el objetivo en meses, no en euros: una referencia habitual en finanzas personales es reunir entre tres y seis meses de gastos esenciales, más si trabajas por cuenta propia o tu sector es inestable. Fijar ese número por escrito tiene otra ventaja: te da un punto de llegada y evita que el objetivo se mueva cada vez que te acercas. Esta ficha habla del valor; para decisiones concretas de inversión, impuestos o jubilación, conviene consultar a un profesional independiente.
¿Es materialista elegir la seguridad financiera entre tus valores?
No necesariamente. Para mucha gente que la elige, el dinero no es el objetivo, sino lo que permite proteger otras cosas: la salud, la familia, la posibilidad de cambiar de trabajo o de salir de una relación que no funciona. Se vuelve materialista cuando la protección deja de tener techo y empieza a desplazar a todo lo demás, o cuando mides tu valor o el de los demás por lo que tienen. Si la eliges junto a valores como la familia, la libertad o la salud, lo normal es que la uses como base para ellos.
¿Cómo hablar de dinero en pareja sin discutir?
Ayuda elegir un momento tranquilo, no justo después de un gasto que molestó, y empezar por los miedos y las historias de cada persona antes que por las cifras: qué se vivía en casa, qué te da inquietud, qué te haría sentir protección. Después vienen los números: ingresos, deudas, gastos fijos y un objetivo de ahorro común. Acordar un límite a partir del cual cualquier gasto se consulta, y reservar para cada miembro de la pareja un margen mensual de libre uso, sin preguntas, elimina muchas discusiones pequeñas. Repetir la conversación cada pocos meses evita que se acumulen los malentendidos.
¿Cómo saber si el miedo al dinero te está limitando?
Algunas señales: tu objetivo de ahorro sube cada vez que lo alcanzas; te cuesta gastar incluso en necesidades como el dentista o unas gafas; has rechazado varias oportunidades que, con tus números, podías asumir; o vigilas con ansiedad los gastos de otras personas. Una prueba útil es escribir qué harías si tuvieras ya el colchón que deseas y comprobar si, con lo que tienes, podrías hacer al menos una parte. Si la inquietud por el dinero te quita el sueño de forma persistente, pedir ayuda psicológica es tan razonable como pedir consejo financiero.
¿Qué dice la literatura clásica sobre la seguridad financiera?
Uno de los resúmenes más citados está en la novela «David Copperfield» (1850), de Charles Dickens. El señor Micawber, un personaje que vive perseguido por las deudas, aconseja al joven protagonista: ingresos anuales de veinte libras y gastos de diecinueve libras, diecinueve chelines y seis peniques dan como resultado la felicidad, mientras que los mismos ingresos con gastos de veinte libras y seis peniques dan como resultado la desdicha. La ironía es que el propio Micawber no sigue su consejo. La idea de fondo sigue vigente: la seguridad no depende tanto de cuánto entra como de la distancia entre lo que entra y lo que sale.
Cuando Seguridad financiera choca con…
Guardar un colchón que te dé calma, frente a dar el salto a una vida con más margen o dedicar ese dinero a los tuyos.